– विक्की रस्तोगी
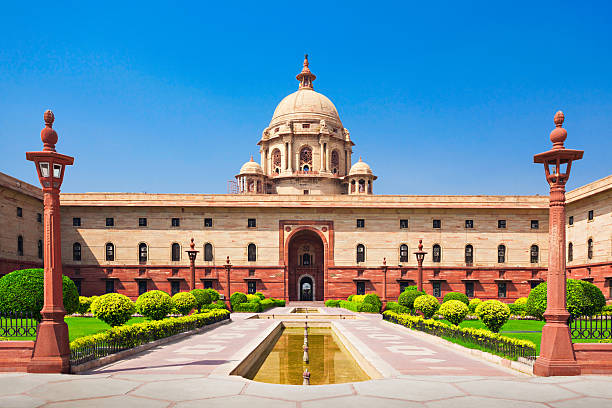
नई दिल्ली – भारत के राष्ट्रपति महामहिम श्री राम नाथ कोविंद जी के एक सार्वजनिक वक्तव्य ने यह चर्चा छेड़ दी कि- क्या भारत के राष्ट्रपति भी आयकर का भुगतान करते हैं?
🟫 इस लेख में, हम भारत के राष्ट्रपति के बयान का परीक्षण नहीं करेंगे, लेकिन प्रासंगिक प्रावधानों और कोर्ट के निर्णयों के माध्यम से इस मुद्दे पर कुछ प्रकाश डालेंगे।
संविधान के तहत प्रावधान
भारत के संविधान का अनुच्छेद 59 राष्ट्रपति कार्यालय की शर्तों से संबंधित है। अनुच्छेद 59 (3) और (4) में कहा गया है कि
⬛ “(3) राष्ट्रपति अपने आधिकारिक आवासों के उपयोग के लिए किराए के भुगतान के बिना हकदार होंगे और ऐसे परिलब्धियों, भत्तों और विशेषाधिकारों के भी हकदार होंगे जो संसद द्वारा निर्धारित किए जा सकते हैं। कानून और, जब तक कि इस संबंध में प्रावधान नहीं किया जाता है, तब तक ऐसी परिलब्धियां, भत्ते और विशेषाधिकार जो दूसरी अनुसूची में निर्दिष्ट हैं।
(4) राष्ट्रपति की परिलब्धियों और भत्तों को उसके कार्यकाल के दौरान कम नहीं किया जाएगा।”
तो उपरोक्त प्रावधान से स्पष्ट है कि “वेतन” का कोई उल्लेख नहीं है; वास्तव में, प्रयुक्त शब्द “परिलब्धियां” है।
भारत के राष्ट्रपति को परिलब्धियां मिलती हैं, वेतन नहीं
⚫ राष्ट्रपति की परिलब्धियां और पेंशन अधिनियम, 1951 को संविधान के अनुच्छेद 59 (3) के तहत भारत के राष्ट्रपति को भुगतान की गई परिलब्धियों और सेवानिवृत्त के उपरांत भुगतान की जाने वाली पेंशन के लिए अधिनियमित किया गया था।
राष्ट्रपति के परिलब्धियां और पेंशन अधिनियम, 1951 की धारा 1ए में प्रावधान है कि
“राष्ट्रपति को परिलब्धियों के रूप में प्रति माह पांच लाख रुपए का भुगतान किया जाएगा।”
🟤 पहले यह राशि 1 लाख 50 हजार थी; हालाँकि, 2018 में एक संशोधन के माध्यम से, परिलब्धियों को बढ़ाकर 5 लाख प्रति माह कर दिया गया था।
अन्य भत्ते और लाभ :
🟢 धारा 2 में यह प्रावधान है कि प्रत्येक व्यक्ति जो राष्ट्रपति के रूप में अपने पद की अवधि की समाप्ति या इस्तीफे से कार्यकाल की समाप्ति हो जाती है तो उसे अपना शेष जीवन: भर प्रति माह राष्ट्रपति के परिलब्धियों के पचास प्रतिशत के बराबर पेंशन दी जानी चाहिए।
प्रत्येक व्यक्ति जो राष्ट्रपति की पद से सेवानिवृत्त हुए है वो शेष जीवन निम्न के लिए हकदार होगा:
किराए के भुगतान के बिना एक सुसज्जित आवास (इसके रखरखाव सहित) के उपयोग के लिए,
🔵 दो टेलीफोन (एक इंटरनेट और ब्रॉडबैंड कनेक्टिविटी के लिए), एक मोबाइल राष्ट्रीय रोमिंग सुविधा वाला फोन, और एक मोटर-कार, नि:शुल्क या ऐसे कार भत्ते के लिए जैसा कि नियमों में निर्दिष्ट किया जा सकता है;
🔴सचिवीय कर्मचारियों में एक निजी सचिव, एक अतिरिक्त निजी सचिव, एक निजी सहायक, दो चपरासी और एक लाख रुपये प्रति वर्ष तक के कार्यालय खर्च शामिल हैं।
चिकित्सा उपस्थिति और नि: शुल्क उपचार;
एक व्यक्ति के साथ भारत में कहीं भी यात्रा करने के लिए, हवाई, रेल या स्टीमर द्वारा उच्चतम श्रेणी से।
जीवनसाथी को भत्ते और लाभ:
🟣 उपधारा 2ए में प्रावधान है कि इस संबंध में अधिनियमित किए जा सकने वाले किसी भी नियम के अधीन, ऐसे किसी भी व्यक्ति का जीवनसाथी अपने शेष जीवन के लिए मुफ्त चिकित्सा देखभाल और उपचार का हकदार होगा।
क्या भारत के राष्ट्रपति का वेतन कर योग्य है ?
🟠न तो संविधान के तहत और न ही राष्ट्रपति के परिलब्धियों और पेंशन अधिनियम, 1951 के तहत, यह उल्लेख किया गया है कि भारत के राष्ट्रपति को दिया जाने वाला वेतन या परिलब्धियां “कर मुक्त” हैं।
🟡 तो, क्या इसका मतलब यह है कि भारत के राष्ट्रपति किसी अन्य कर्मचारी की तरह करों का भुगतान करते हैं। इसका उत्तर है नहीं, एक साधारण कारण से कि भारत के राष्ट्रपति को वेतन नहीं दिया जाता है, क्योंकि वह एक कर्मचारी नहीं है।
संसद सदस्य और विधान सभा सदस्य के संबंध में न्यायालय के समक्ष एक समान प्रश्न उठा।
⭕ सीआईटी बनाम शिव चरण माथुर(2008),में यह निर्णय दिया गया है कि विधायकों और सांसदों के मामले में कोई उन्हें नियुक्त नहीं करता है; बल्कि, वे जनता द्वारा चुने जाते हैं, जो उनके निर्वाचन क्षेत्रों का निर्माण करते हैं, और यह ऐसे चुनावों के परिणामस्वरूप होता है कि वे संवैधानिक पदों को प्राप्त करते हैं और संवैधानिक कार्यों और दायित्वों का निर्वहन करते हैं। यह संभव है कि शपथ ग्रहण के बाद उन्हें पारिश्रमिक मिले, हालांकि इसे धारा 15 के तहत वेतन नहीं माना जा सकता है, और इसलिए विधायक या सांसद द्वारा प्राप्त पारिश्रमिक पर “वेतन से आय” मद के तहत कर नहीं लगाया जा सकता है, लेकिन “अन्य स्रोतों से आय” शीर्ष के तहत कर लगाया जा सकता है।
▶️ इसलिए सांसद और विधायकों की आय टीडीएस (स्रोत पर कर कटौती) के अधीन नहीं है, और वे इस सुविधा का आनंद लेते हैं । नतीजतन, सांसद या विधायक को स्व-मूल्यांकन और अन्य स्रोतों से आय पर कर का भुगतान करना पड़ता है।
आयकर अधिनियम के तहत छूट
⏩ आयकर अधिनियम की धारा 10(14) में कहा गया है कि विशेष रूप से लाभ कमाने वाले कार्यालय* या रोजगार के कर्तव्यों के प्रदर्शन में पूरी तरह से, अनिवार्य रूप से और विशेष रूप से किए गए खर्चों को पूरा करने के लिए दिए गए विशेष भत्ते या लाभ हैं इस सीमा तक छूट प्राप्त है कि ऐसे व्यय वास्तव में उस प्रयोजन के लिए किए गए हैं।
ये छूट उपरोक्त असाधारण भत्तों पर उस सीमा तक लागू होती हैं, जिस हद तक उस उद्देश्य के लिए वास्तव में खर्च किए गए हैं।
इसलिए भारत के राष्ट्रपति को भुगतान किए गए सभी भत्ते में पूरी तरह से छूट दी गई है।